
Copropriété
Fuite d’eau en copropriété : les obligations du syndic, étape par étape
Fuite d’eau en copropriété : premières heures, recherche de fuite, parties communes, surconsommation, assurance, recours et preuves à conserver par le syndic.
Par Emmanuel Thomas, fondateur de Halixia, le , 12 min de lecture
Un mardi matin, 8 h 10. Une occupante signale de l’eau qui descend du plafond de sa cuisine. Le syndic note l’adresse, cherche le numéro de lot, appelle un plombier, prévient l’assureur de l’immeuble. Trois semaines plus tard, la fuite est réparée, mais plus personne ne sait quand la déclaration est partie, ni quel devis a été accepté.
Les obligations du syndic en cas de fuite d’eau tiennent pourtant en quelques phrases. L’article 18 de la loi du 10 juillet 1965 lui confie l’administration de l’immeuble, sa conservation, sa garde et son entretien, avec la possibilité d’agir d’office en cas d’urgence. Le reste est affaire d’exécution : quelles pièces, quelles relances, quelle preuve.
Ce guide reprend les étapes dans l’ordre, puis va là où les pages juridiques s’arrêtent : les documents à conserver, les relances à tenir et la démonstration que le syndic a bien agi. Les points qui dépendent du contrat d’assurance ou du règlement de copropriété sont signalés au passage.
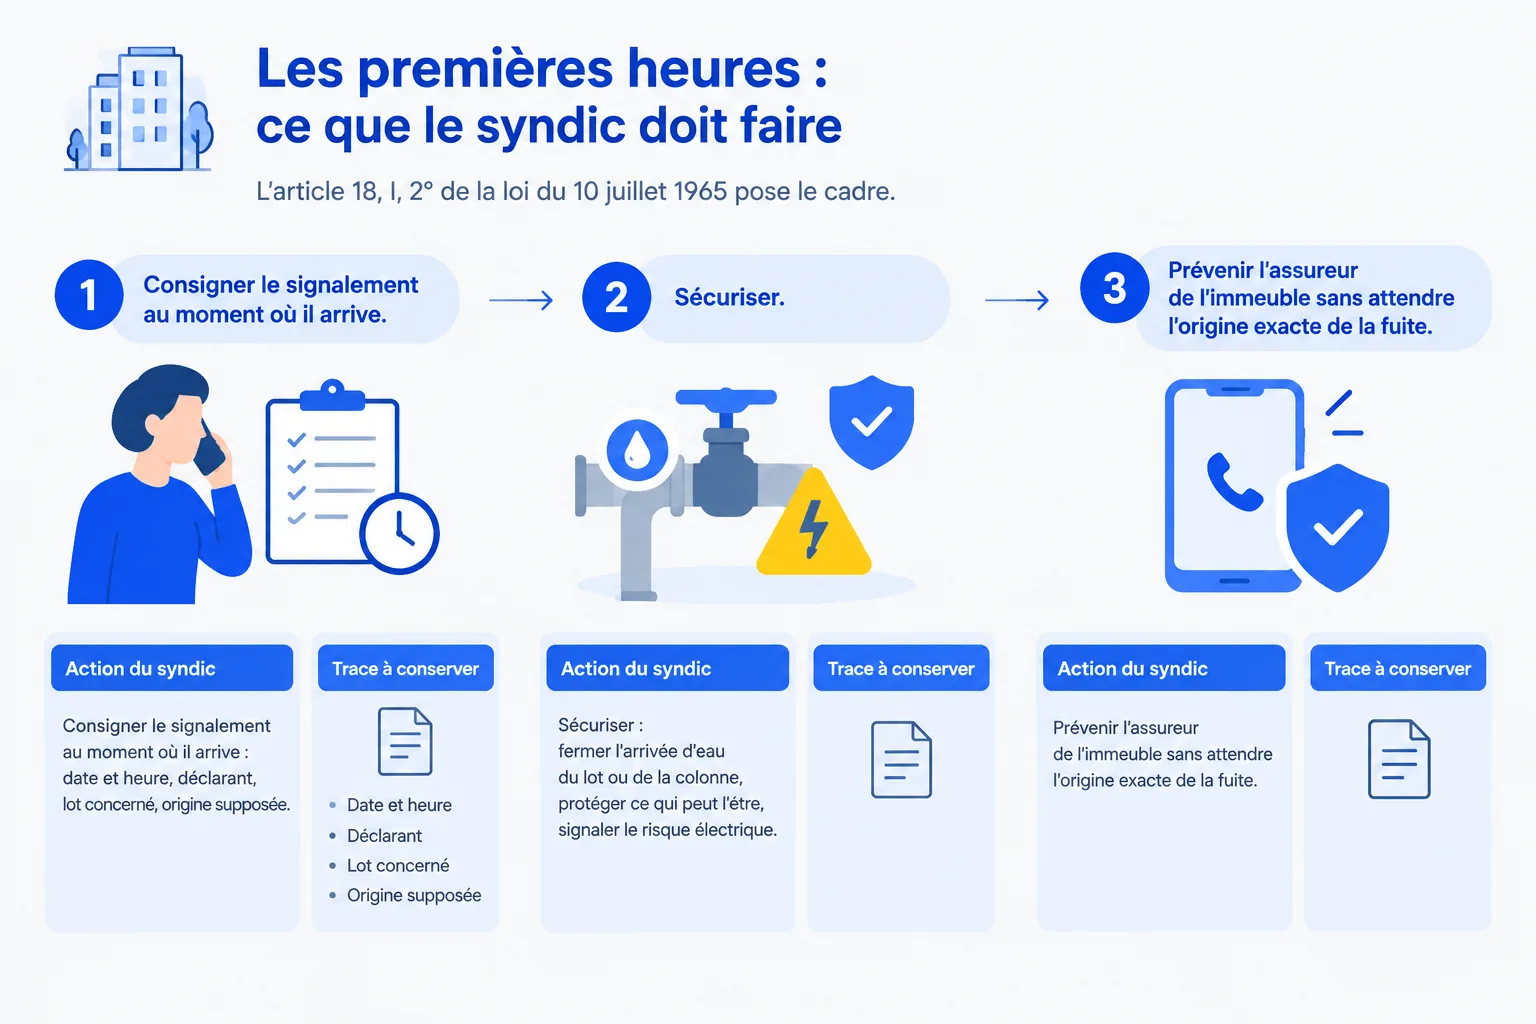
Les premières heures : ce que le syndic doit faire
Le premier appel contient rarement l’information utile : ni l’étage exact, ni l’origine, ni le numéro de lot. La première décision ne porte donc pas sur la réparation, mais sur la sécurité des personnes et la limite des dégâts.
L’article 18, I, 2° de la loi du 10 juillet 1965 pose le cadre. Le syndic administre l’immeuble, pourvoit à sa conservation, à sa garde et à son entretien et, en cas d’urgence, fait procéder de sa propre initiative à l’exécution des travaux nécessaires à la sauvegarde de l’immeuble. Hors urgence, les travaux passent par un vote de l’assemblée générale. L’obligation du syndic en cas de fuite d’eau se lit donc en deux temps : une réaction immédiate, puis des décisions documentées.
Trois gestes ne se rattrapent pas.
- Consigner le signalement au moment où il arrive : date et heure, déclarant, lot concerné, origine supposée.
- Sécuriser : fermer l’arrivée d’eau du lot ou de la colonne, protéger ce qui peut l’être, signaler le risque électrique.
- Prévenir l’assureur de l’immeuble sans attendre l’origine exacte de la fuite.
Vient ensuite la partie qui structure le dossier. Informer les occupants et le propriétaire du lot. Mandater une recherche de fuite si l’origine n’est pas visible. Une fuite qui traverse un plancher ne se raconte pas de mémoire trois semaines plus tard.
Recherche de fuite : qui la déclenche, qui la paie
L’eau sort d’un mur entre deux lots, et personne ne sait de quel côté. La recherche de fuite répond à cette question : elle localise l’origine, souvent par un professionnel équipé. Sans elle, chaque partie renvoie la responsabilité à la voisine.
En copropriété, la fiche « Assurance dégâts des eaux » de Service Public (vérifiée le 25 juillet 2025) décrit la répartition, issue des conventions entre assureurs, dont la convention IRSI. Dans un local privatif occupé, c’est l’assureur de l’occupant qui organise la recherche. Trois cas déplacent cette organisation vers l’assureur du propriétaire : des travaux de recherche qui risquent de détruire le local, un occupant non assuré, un locataire dont le préavis expire le jour du sinistre. Si le propriétaire lui-même n’est pas assuré, c’est l’assureur de l’immeuble qui prend le relais. Dans les parties communes, l’assureur de l’immeuble organise la recherche ; mais si l’origine se situe dans un local privatif, l’assureur du propriétaire de ce local prend en charge le coût.
Reste la question de l’accès. L’intervention du syndic dans une partie privative n’est pas un droit d’entrée permanent : le règlement de copropriété peut en prévoir les modalités pour les équipements communs, et, à défaut, l’accord de l’occupant demeure la règle. L’urgence réelle, celle qui met en jeu la sauvegarde de l’immeuble, autorise le syndic à faire exécuter les travaux nécessaires sans attendre l’assemblée générale, dans le cadre de l’article 18.
Ce que le syndic doit obtenir à la sortie de l’intervention tient en quatre éléments : un rapport écrit, le tronçon mis en cause, des photos et la facture. Un compte rendu oral ne tient pas devant un assureur, ni devant un juge.
Parties communes et parties privatives : où passe la limite
Deux appartements, un plafond humide, et une canalisation que personne ne veut payer. La qualification décide presque tout : qui répare, qui déclare, qui supporte la surconsommation.
L’article 3 de la loi du 10 juillet 1965 définit comme communes les parties affectées à l’usage ou à l’utilité de tous les copropriétaires ou de plusieurs d’entre eux. Dans le silence ou la contradiction des titres, les éléments d’équipement commun sont réputés parties communes, canalisations traversant des locaux privatifs comprises. Le règlement de copropriété et l’état descriptif de division restent néanmoins la première référence : c’est là que se lit la répartition prévue pour l’immeuble.
La jurisprudence ne s’arrête pas à l’endroit où le tuyau passe. Une canalisation réservée à l’utilité de quatre lots d’un même étage a été qualifiée de partie commune spéciale : la fuite engageait la responsabilité du syndicat, et non celle de la copropriétaire mise en cause (Cass. 3e civ., 7 juillet 2015, n° 14-12.666). À l’inverse, un tronçon affecté à l’usage exclusif d’un seul lot reste privatif, même encastré.
Une fuite d’eau entre partie commune et partie privative se tranche donc par le tracé et par la fonction de chaque tronçon, pas par la proximité du plafond abîmé. Un immeuble peut avoir une colonne commune et une dérivation privative à quelques mètres l’une de l’autre.
Qui paie la réparation et la surconsommation d’eau
La facture d’eau du trimestre double, et la réparation attend encore son devis. Deux dépenses différentes se présentent en même temps, et elles ne suivent pas les mêmes règles.
L’article 14 de la loi du 10 juillet 1965 rend le syndicat responsable des dommages causés aux copropriétaires ou aux tiers par le vice de construction ou le défaut d’entretien des parties communes, sans préjudice des actions récursoires. La répartition des charges, elle, relève de l’article 10 et du règlement de copropriété : la consommation d’eau y est ventilée selon les compteurs individuels quand il en existe.
Savoir qui doit payer la surconsommation d’eau dépend donc de deux éléments : l’origine réelle de la fuite et le mode de répartition prévu par le règlement. Le tableau ci-dessous reprend les cas courants.
| Origine de la fuite | Réparation | Surconsommation d’eau |
|---|---|---|
| Canalisation ou équipement commun (colonne, toiture) | Syndicat des copropriétaires, sur les charges communes | Imputable à l’immeuble, avec recours éventuel contre le responsable |
| Partie privative (chasse d’eau, robinetterie, appareil) | Copropriétaire du lot, ou son assurance | Facturée au lot, le plus souvent par son compteur individuel |
| Origine non encore établie | Avance du syndicat, régularisation après le rapport de recherche | Répartition suspendue à l’origine établie |
| Fuite sur canalisation après compteur d’un lot | Copropriétaire ou occupant abonné | Demande de plafonnement au service d’eau, sous conditions |
Le dernier cas mérite une précision, car il soulage des factures lourdes. Le mécanisme dit « loi Warsmann », à l’article L. 2224-12-4, III bis, du code général des collectivités territoriales, complété par le décret n° 2012-1078 du 24 septembre 2012, permet de ne pas payer la part qui dépasse le double de la consommation moyenne. Trois conditions comptent : la fuite doit se situer sur une canalisation d’eau potable après compteur, une attestation d’une entreprise de plomberie précisant la localisation et la date de réparation doit être transmise au service d’eau dans le mois suivant l’information sur la surconsommation, et les fuites d’appareils ménagers ou d’équipements sanitaires sont exclues. Quand l’abonnement est au nom du syndicat, la démarche se conduit pour l’immeuble, avec les pièces du dossier. Le délai et les modalités pratiques se lisent sur la facture et auprès du service d’eau.
La déclaration à l’assurance de l’immeuble
L’assureur de l’immeuble ne connaît ni le numéro de lot ni la date du dégât. C’est la déclaration qui les lui donne, et c’est elle qui ouvre le dossier.
Deux déclarations coexistent, et les confondre coûte des semaines. Chaque occupant ou copropriétaire touché déclare à son propre assureur. Le syndic, lui, déclare pour le syndicat, sur le contrat multirisque de l’immeuble, dès qu’il a connaissance d’un sinistre relevant des parties communes ou de la garantie de l’immeuble.
Le délai est doublement encadré. L’article L. 113-2 du code des assurances impose de donner avis à l’assureur dès la connaissance du sinistre et au plus tard dans le délai fixé par le contrat, lequel ne peut être inférieur à cinq jours ouvrés. Service Public retient ce même minimum de cinq jours ouvrés. Le contrat peut prévoir plus long, jamais moins : c’est le contrat qu’il faut lire, et non une habitude d’agence.
Ce délai porte sur la déclaration, pas sur l’identification de l’origine. Déclarer pendant que la recherche de fuite est en cours est la bonne pratique. Un retard ne prive d’indemnité que si le contrat le prévoit et si l’assureur démontre le préjudice subi.
La déclaration gagne à être complète du premier coup : nature et date du sinistre, lieu, lots concernés, dommages constatés, démarches déjà engagées, coordonnées des personnes touchées. Le constat amiable « dégât des eaux » n’est pas obligatoire, mais il accélère le traitement ; il se remplit et se signe par les parties concernées, puis s’envoie aux assureurs et, en copropriété, au syndic.
Côté calendrier, l’assureur décide d’une expertise, en général au-delà de 1 600 € HT de dommages d’après Service Public. Les travaux de remise en état ne commencent pas avant le constat de l’expert : les engager trop tôt est une cause classique de réduction d’indemnité.
Le recours du syndic contre le copropriétaire responsable
Le rapport de recherche désigne un tronçon privatif. La facture, elle, a déjà été payée par le syndicat. Le dossier entre alors dans sa phase de récupération.
Le syndicat peut être responsable envers la victime sur le fondement de l’article 14, tout en disposant d’un recours contre celui qui a causé le dommage. Quand l’origine est exclusivement privative, la responsabilité du copropriétaire se discute sur le terrain du droit commun : l’article 1240 du code civil oblige à réparer le dommage causé par sa faute.
Si l’assureur de l’immeuble a indemnisé, il exerce lui-même ce recours. L’article L. 121-12 du code des assurances le subroge dans les droits de l’assuré, à concurrence de l’indemnité payée. Le syndicat conserve de son côté la possibilité d’agir pour ses propres préjudices, ceux que l’indemnisation n’a pas couverts.
Trois pièces font la différence dans ce genre de dossier : le rapport de recherche qui nomme le tronçon, les factures payées, et une mise en demeure chiffrée, envoyée avec preuve de réception. Sans ce trio, la réclamation reste une opinion.
Une précaution de méthode s’impose sur l’imputation. Recharger la dépense sur le seul lot concerné ne va pas de soi : cela suppose une base, dans le règlement de copropriété ou dans une décision d’assemblée générale. À défaut, la dépense reste une charge commune, et le recours se poursuit séparément.
Ce que le syndic doit conserver comme preuves
Deux ans plus tard, l’assureur demande la date exacte du signalement. Le dossier est clos, l’occupant a déménagé, et le courriel de l’époque a suivi son auteur dans une autre agence.
Six pièces font un dossier solide, et elles ne se reconstituent pas après coup.
Le signalement daté avec l’origine supposée ouvre la série : il fixe le point de départ, celui que l’assureur et l’expert regarderont en premier. Les photos avant et après viennent ensuite ; elles montrent l’étendue au jour du constat et le résultat des travaux. Le constat amiable dégât des eaux signé, quand il existe, vaut reconnaissance réciproque des faits par les parties. Le devis puis la facture de l’artisan se conservent ensemble : le devis prouve ce qui a été accepté, la facture prouve ce qui a été payé. La preuve de déclaration à l’assureur, avec sa date et son numéro de dossier, atteste que le délai a été tenu. Les échanges avec les occupants ferment la liste, parce qu’ils documentent les tentatives d’accès et les informations données.
Sans constat ni photos datées, le dossier se bloque chez l’assureur. C’est un constat de terrain, pas une subtilité juridique : l’expert ne peut pas constater ce qui a été repeint.
Cette chronologie sert aussi de réponse. Dans un dégât des eaux, le reproche « le syndic ne fait rien » se traite par des dates et des pièces, pas par une explication. La date de l’appel, celle de la recherche, celle de la déclaration et celle de la relance suivante disent l’inaction ou la diligence mieux qu’un courrier de justification.
Le format compte autant que le contenu. Un export PDF du dossier et une archive des pièces jointes permettent de transmettre l’ensemble à un assureur, à un expert ou à un confrère. C’est le fonctionnement décrit sur la page du logiciel de suivi des sinistres : un dossier relié au bien, des pièces datées, un historique lisible.
Quand le syndic ne fait rien : les recours du copropriétaire
Trois semaines passent, la tache s’élargit, et le syndic répond qu’il attend un devis. La question posée n’est plus juridique, elle est procédurale : que faire pour obtenir une décision.
Le premier pas reste l’écrit. Une lettre recommandée avec accusé de réception qui reprend les faits datés, la demande précise (recherche de fuite, travaux de sauvegarde, déclaration à l’assureur) et l’échéance attendue. La preuve de réception vaut plus que le ton.
Le deuxième pas passe par le conseil syndical. L’article 21 de la loi du 10 juillet 1965 lui confie deux missions : assister le syndic et contrôler sa gestion. Il peut demander et copier les documents liés à la gestion et à l’administration de la copropriété, ce qui rend un dossier de fuite lisible par d’autres que le syndic.
Le troisième pas est juridictionnel. L’article 49 du décret n° 67-223 du 17 mars 1967 prévoit que, lorsqu’une mise en demeure adressée au syndic est restée sans effet pendant plus de huit jours, tout intéressé peut l’assigner en référé pour faire désigner un administrateur ad hoc chargé de remédier à la carence. Cette mise en demeure n’est pas exigée quand il y a urgence à faire exécuter des travaux nécessaires à la sauvegarde de l’immeuble. L’article 47 du même décret ne vise que le syndicat dépourvu de syndic : il ne remplace pas ce recours.
Reste la responsabilité personnelle du syndic. Elle suppose une faute dans l’exécution du mandat et un préjudice démontré ; le juge apprécie les deux, et le dommage causé par la fuite ne suffit pas à lui seul.
Deux points, ici, dépendent des documents de l’immeuble : les modalités d’accès aux lots privatifs, à chercher dans le règlement de copropriété, et la répartition des frais engagés, qui suit les règles de charges ou une décision d’assemblée générale.
Les erreurs qui allongent un dossier de fuite
Un devis demandé un jeudi, jamais revenu. Personne ne relance, parce que personne ne sait qui devait relancer. Trois semaines plus tard, l’occupant appelle pour la quatrième fois.
Les frictions réelles d’un dossier de fuite se ressemblent d’une agence à l’autre. Elles coûtent rarement une faute, souvent des semaines.
| Friction | Ce qu’elle coûte | Ce qui la raccourcit |
|---|---|---|
| Devis qui ne revient pas | Le chantier attend, l’occupant rappelle, la déclaration glisse | Une relance datée, nominative, avec une échéance écrite |
| Assureur qui ne répond pas | Le dossier stagne sans motif identifiable | Une relance hebdomadaire rappelant le numéro de dossier |
| Voisin du dessus injoignable | L’origine reste supposée, donc la facture aussi | La trace des tentatives : courrier, courriel, passage, et la recherche de fuite confiée à un professionnel |
| Occupants qui rappellent pour savoir où cela en est | Du temps pris à raconter l’avancement, dossier par dossier | Une réponse de référence, datée, la même pour tous |
Au-dessus de ces frictions, trois erreurs pèsent plus lourd, parce qu’elles touchent l’indemnisation et pas seulement le délai : commencer les travaux de remise en état avant le passage de l’expert, déclarer au-delà du délai du contrat, et lancer une recherche de fuite sans obtenir de rapport écrit. Les deux premières se corrigent mal, la troisième jamais.
Suivre plusieurs fuites sans perdre le fil
Deux fuites le même jour dans deux bâtiments, un expert attendu jeudi, un devis relancé lundi, et un occupant qui demande des nouvelles d’un dossier clos en mars.
Un portefeuille de quelques centaines de lots ne traite pas une fuite à la fois. Les dossiers se chevauchent, avec des référents, des prestataires et des calendriers différents. La difficulté n’est pas le droit : c’est la simultanéité.
Quatre informations se perdent en premier quand le suivi vit dans une boîte mail et un tableur : la date de la dernière relance, la pièce attendue, le nom du référent et l’origine retenue pour la fuite. À partir de là, chaque échange repart d’une question de contexte avant d’arriver à la décision.
Le point de bascule est connu. Le lundi matin, la question n’est plus « où en est ce dossier », mais « qu’est-ce qui bloque aujourd’hui ». C’est le fonctionnement proposé par Halixia : un dossier par sinistre, relié au bien et à ses intervenants, des tâches distinctes sous un référent unique, des relances automatiques tant que le prestataire ou l’assureur ne répond pas, et un tableau de bord qui met les priorités en avant.
Le cadre tarifaire reste lisible : 69 € HT par mois jusqu’à 400 lots, premier mois offert, sans engagement, utilisateurs illimités. La reprise des dossiers existants est optionnelle, à 290 € HT une fois, et le prix passe sur devis au-delà de 400 lots ou pour plusieurs agences. Ces montants figurent sur la grille tarifaire.
Une limite vaut d’être dite, parce qu’elle concerne directement un dossier de fuite : le logiciel ne déclare pas le sinistre à l’assureur, ne calcule pas d’indemnisation et ne réalise pas d’expertise. Il garde la trace datée de ce qui a été envoyé et de ce qui est attendu.
À lire aussi : l’organisation du suivi d’un sinistre en copropriété, avec ses interlocuteurs et ses pièces, est détaillée sur la page organiser le suivi d’un sinistre en copropriété, et la logique du dossier unique est exposée dans Un dossier, une source de vérité. Pour voir le parcours sur un cas concret, la demande de démonstration sert à cela.
Sources et références
Textes et décisions consultés le 8 novembre 2026.
- Loi n° 65-557 du 10 juillet 1965 fixant le statut de la copropriété des immeubles bâtis, notamment articles 3 (parties communes et privatives), 10 (répartition des charges), 14 (responsabilité du syndicat pour les parties communes), 18 (administration, conservation et travaux de sauvegarde en urgence) et 21 (conseil syndical) : legifrance.gouv.fr.
- Décret n° 67-223 du 17 mars 1967, article 49 (mise en demeure du syndic restée sans effet plus de huit jours, administrateur ad hoc en référé) : legifrance.gouv.fr.
- Code des assurances, article L. 113-2, 3° (déclaration du sinistre dès connaissance, dans le délai du contrat, au minimum cinq jours ouvrés) : legifrance.gouv.fr.
- Code des assurances, article L. 121-12 (subrogation de l’assureur qui a payé l’indemnité) : legifrance.gouv.fr.
- Code civil, article 1240 (réparation du dommage causé par une faute) : legifrance.gouv.fr.
- Code général des collectivités territoriales, article L. 2224-12-4, III bis, et décret n° 2012-1078 du 24 septembre 2012 (facturation de l’eau en cas de fuite après compteur) : legifrance.gouv.fr.
- Service Public, fiche « Assurance dégâts des eaux » (F1352), vérifiée le 25 juillet 2025 : délai de déclaration, recherche de fuite en copropriété et convention IRSI, constat amiable, expertise : service-public.gouv.fr.
- Cour de cassation, 3e chambre civile, 7 juillet 2015, n° 14-12.666 (canalisation réservée à l’utilité de quatre lots qualifiée de partie commune spéciale) : legifrance.gouv.fr.
À lire aussi : comment Halixia structure le suivi des dossiers.
Tous les articles